Voir aussi
 19.10.2026 09:41 AM
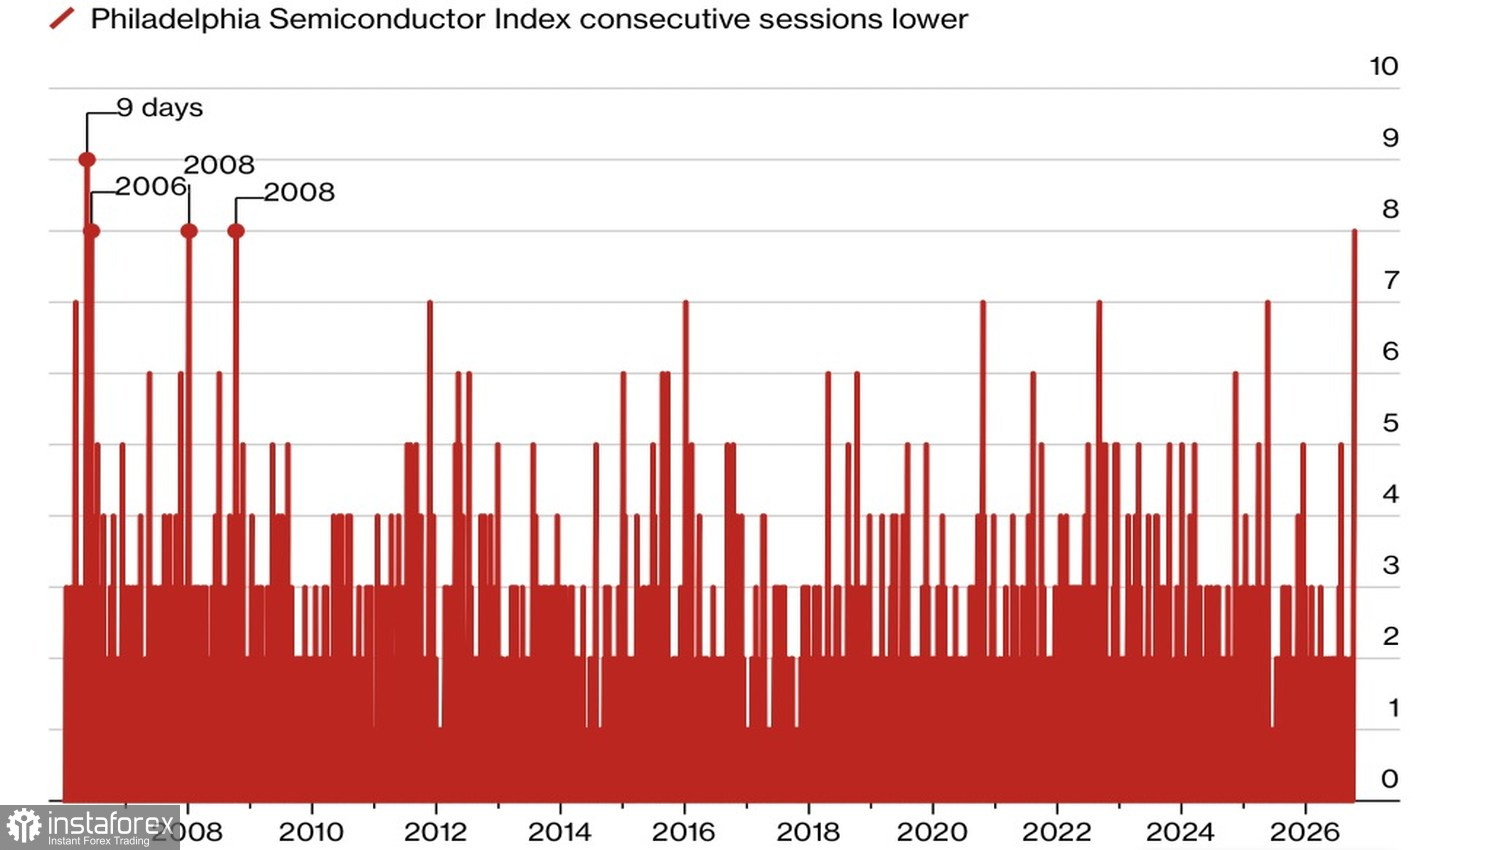
La pire débâcle hebdomadaire pour le S&P 500 depuis juin, et pour le Nasdaq 100 depuis janvier, a été provoquée par le franchissement par le Brent du seuil de 110 $/baril et par la déception des investisseurs à l’égard du thème de l’IA. L’indice des semi‑conducteurs de Philadelphia SE a clôturé sur sa huitième baisse consécutive sur cinq jours, la plus longue série de pertes depuis 2006. Dans le même temps, l’indice de volatilité VIX se rapproche du seuil clé de 20. La peur s’est immiscée sur le marché actions.
Série de pertes de l’indice des semi‑conducteurs
L’histoire se répète. Les investisseurs ont déjà vu ce scénario, même si cela remonte à longtemps. La bulle ferroviaire américaine des années 1880 et la bulle des dot-com autour du tournant du siècle ont toutes deux éclaté et ravagé les marchés actions, et le retour à la normale a pris de nombreuses années. Le scénario est toujours similaire : des investissements massifs alimentent une croissance linéaire des revenus pour le secteur, mais tôt ou tard les dépenses d’investissement ralentissent, les revenus fléchissent et les investisseurs, habitués à des attentes toujours plus élevées, sont déçus et vendent.
Un phénomène similaire semble se produire aujourd’hui. Les bénéfices futurs attendus ont fini par dépasser les prix actuels avec une large marge. Par conséquent, le ratio cours/bénéfice (P/E) peut baisser, mais des multiples attrayants en apparence ne racontent pas toute l’histoire. Ce qui inquiète, ce n’est pas le prix mais les bénéfices. Comme pour les chemins de fer et les dot-com, des résultats financiers spectaculaires peuvent s’avérer temporaires.
Indice S&P 500 et dynamique des bénéfices attendus
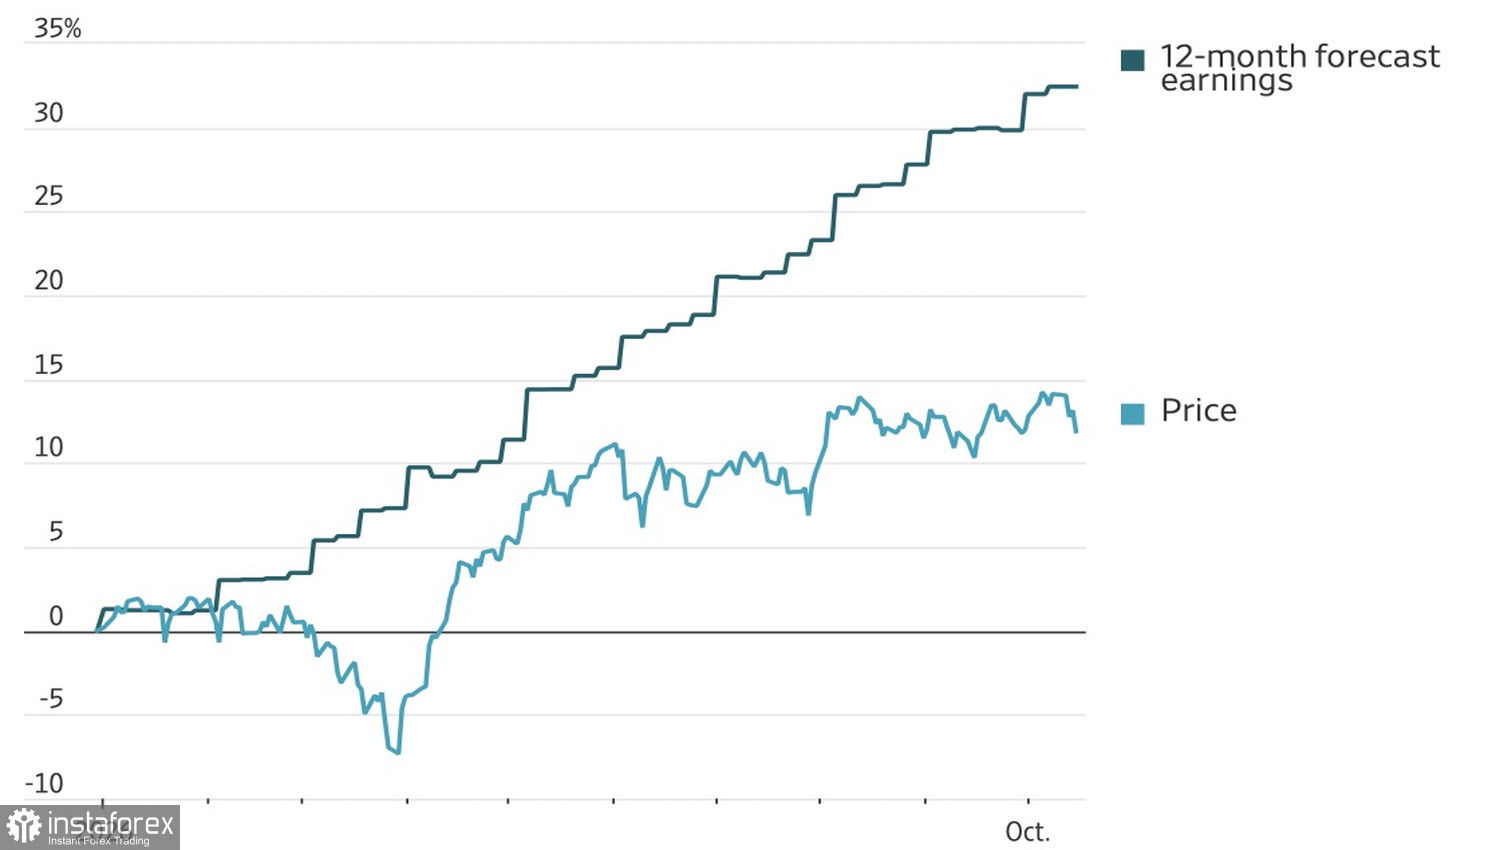
Comprendre ce processus rend les investisseurs prudents. La cupidité a laissé place à la peur, et la question clé est de savoir si les résultats des entreprises décevront à court terme — dès le troisième trimestre ? Si c’est le cas, vendre les titres des Magnificent Seven serait tout à fait rationnel.
Minack Advisors estime que les bénéfices prévisionnels pour les principaux bénéficiaires de l’IA, notamment Amazon, Alphabet, Broadcom, Meta, Microsoft, Nvidia, Oracle et Palantir, ainsi que 11 sociétés étroitement liées, ont augmenté de 700 milliards de dollars. À titre de comparaison, les bénéfices attendus pour le reste du S&P 500 s’élèvent à environ 500 milliards de dollars.
Une pression supplémentaire sur l’indice élargi provient du Brent repassé au-dessus de 110 $/bbl, une première depuis mai. À l’époque, l’économie mondiale paniquait face aux perturbations de l’offre. Désormais, les exportations du Moyen-Orient ont retrouvé environ 80 % de leurs niveaux d’avant le choc. Les investisseurs redoutent toujours une escalade, un retour de l’inflation et une hausse des taux de la Fed. Combinée à l’enthousiasme déclinant pour l’IA, cette situation a déclenché de larges ventes sur les actions américaines.
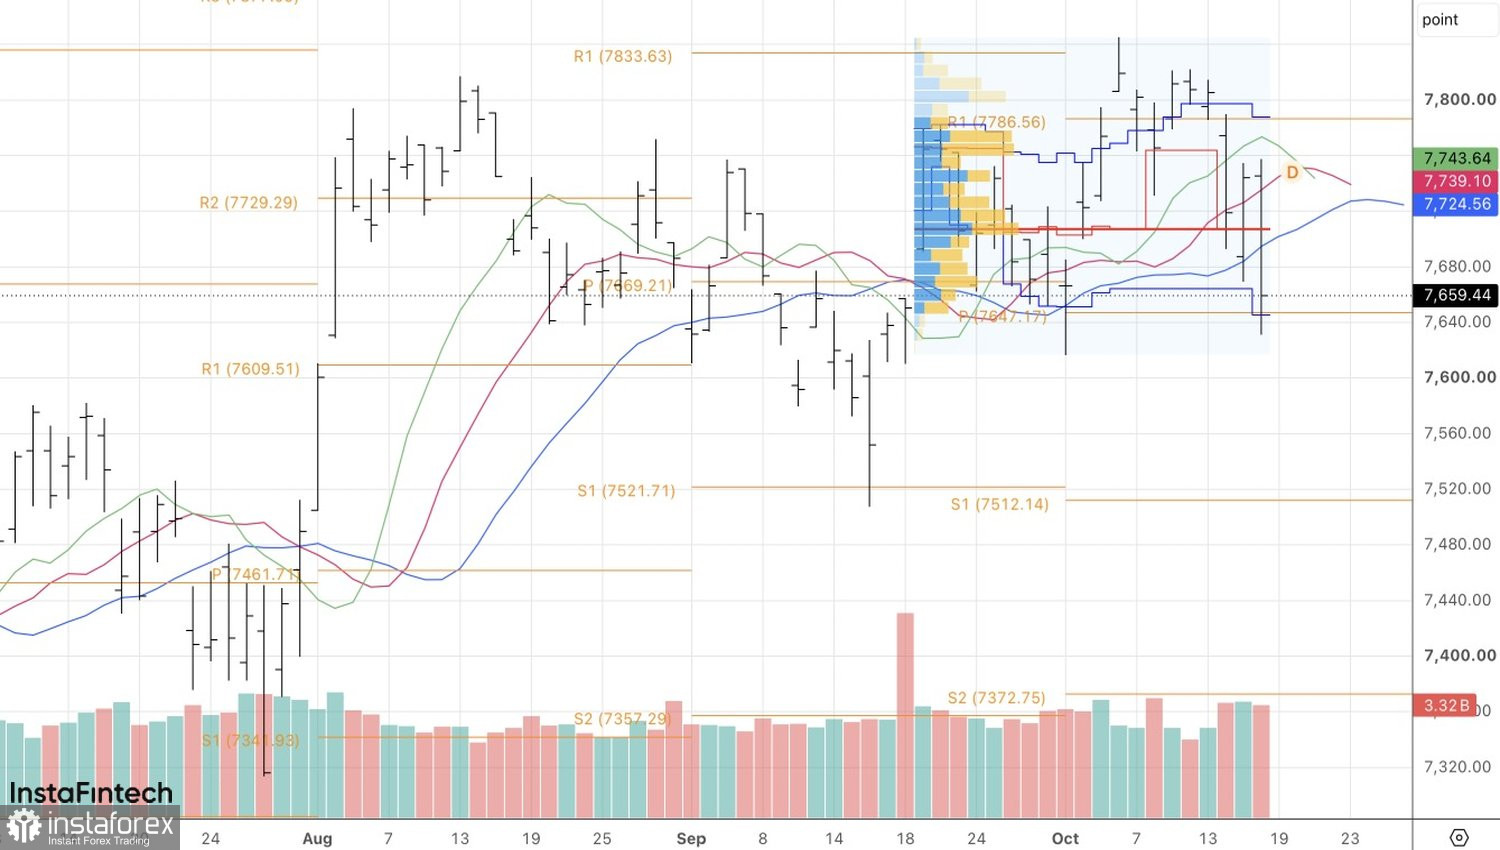
D’un point de vue technique, le graphique quotidien montre que le S&P 500 a formé une figure de « bearish engulfing bar » qui a cassé la juste valeur à la baisse. Cela signale la force des vendeurs et justifie un biais vendeur tant que le cours reste sous 7 710.

