


 15.09.2026 01:14 PM
اتسمت تداولات الصباح بتباين في حركة الدولار؛ إذ تمكن زوج EUR/USD من تعويض جزء من خسائره، بينما واصل الجنيه الإسترليني التراجع. ومع ذلك، يظل المشهد العام دون تغيير — الأسواق تترقب قرار الاحتياطي الفيدرالي غدًا، وتبدي رد فعل أقوى من المعتاد تجاه أي بيانات اقتصادية.
لنبدأ بألمانيا. تم نشر مؤشر ZEW لتوقعات الاقتصاد لشهر سبتمبر، وهو استطلاع لآراء المحللين الماليين حول كيفية توقعهم لأداء الاقتصاد الألماني خلال الأشهر الستة المقبلة. لم يتغير المؤشر تقريبًا، إذ ارتفع بمقدار 0.5 نقطة فقط ليصل إلى 34.7، في حين أن تقييم الوضع الحالي تحسن بشكل أكثر وضوحًا، مرتفعًا بمقدار 14 نقطة إلى -47.1. ويرجع رئيس المعهد Achim Wambach صمود التوقعات إلى التحفيز المالي وزخم الصادرات، لكنه يحذر من أن المخاطر لا تزال كبيرة بسبب ارتفاع أسعار الطاقة، والحرب في إيران، وتهديد الهجمات الهجينة. ومن اللافت أن الصورة اختلفت بشكل كبير بين القطاعات: شركات التأمين والبنوك، التي تستفيد من ارتفاع أسعار الفائدة، تظهر أداءً أفضل بشكل واضح، في حين لا تزال صناعة السيارات والصلب في المنطقة السلبية العميقة. وعلى مستوى منطقة اليورو ككل، تراجعت التوقعات، على النقيض من ألمانيا، بنحو 6 نقاط تقريبًا، رغم أن تقييم الوضع الحالي تحسن أيضًا.
هذا يخلق حالة تباين مثيرة للاهتمام: ألمانيا تصمد بشكل أقوى، في حين أن القلق أكبر في منطقة اليورو ككل، ويبدو أن هذا نتيجة منطقية لسياسة البنك المركزي الأوروبي التقييدية. ففي 10 سبتمبر، رفع البنك المركزي الأوروبي سعر الفائدة للمرة الثانية منذ بداية الحرب في إيران، ليصل سعر الفائدة على الودائع إلى 2.50%. بالنسبة لليورو، الإشارة مختلطة: فمن ناحية، يتضح أن الاقتصاد يتكيف مع أسعار الفائدة الأعلى بشكل أفضل مما كان يُخشى؛ ومن ناحية أخرى، يشير تراجع التوقعات في منطقة اليورو إلى أن السوق يسعّر خطر تباطؤ النمو في الفترة المقبلة. وهذا يعني أن الدعم القادم من السياسة النقدية ليس غير مشروط كما قد يبدو مباشرة بعد قرار رفع الفائدة.
تعرض الجنيه لضغوط هذا الصباح بسبب بيانات سوق العمل في المملكة المتحدة. فقد ارتفع عدد طلبات إعانات البطالة بشكل حاد بمقدار 27,800 في أغسطس، عاكسًا التراجع البالغ 11,800 المسجل في الشهر السابق. يُعتبر هذا المؤشر إشارة مبكرة على ضعف التوظيف، لأن زيادة طلبات الإعانات عادة ما تأتي قبل تدهور الأوضاع في سوق العمل ككل. ومع ذلك، كان هبوط الزوج محدودًا بفعل بقاء معدل البطالة دون تغيير عند 4.9%، في حين كان السوق يتوقع ارتفاعه. معدل البطالة مؤشر أكثر موثوقية بكثير من طلبات الإعانة الأسبوعية المتقلبة، وبرأيي فإن استقراره حال دون هبوط أكثر حدة في زوج GBP/USD. ونتيجة لذلك، جاءت ردة فعل الجنيه متباينة، ولا أستبعد إمكانية أن يعوّض الزوج جزءًا من تراجعه الصباحي خلال الساعات القليلة المقبلة إذا لم تظهر أخبار سلبية جديدة مرتبطة بالموازنة.
في النصف الثاني من اليوم، سيتحول التركيز إلى بيانات التوظيف من ADP ومؤشر Empire State للصناعة الصادر عن New York Fed. يتوقع السوق تدهورًا ملحوظًا في المؤشر الأخير، إلى 14.1 نقطة من 20.6 قبل شهر. إذا جاءت القراءة أفضل من المتوقع، فسيحصل الدولار على سبب إضافي للتقوي قبل اجتماع الفيدرالي نفسه: فبيانات التوظيف والتصنيع القوية لن تؤدي إلا إلى تعزيز الحجج لصالح سياسة أكثر تقييدًا. بالنسبة لليورو والجنيه، سيعني هذا السيناريو استمرار الضغوط من الجهتين. بالنسبة لزوج EUR/USD، قد تطغى بيانات ADP القوية على أثر تقرير ZEW الصادر اليوم وتعيد ترجيح الكفة نحو الهبوط، بينما سيكون زوج GBP/USD، الذي أضعفته بالفعل المخاوف المتعلقة بالموازنة، محدود الدعم في غياب إشارات قوية من الداخل. أرى أن تفاعل الزوجين مع البيانات الأمريكية سيكون متزامنًا إلى حد كبير — فبيئة قوة الدولار العامة تطغى حاليًا على العوامل المحلية الخاصة بكل عملة على حدة.
الزخم
بالنسبة لليورو، يمثل مستوى 1.1544 المقاومة الرئيسية، واختراقه صعودًا قد يدفع الزوج نحو 1.1563 ثم 1.1579. غير أن مثل هذه الحركة تحتاج إلى محفز قوي، في حين أن بيانات اليوم يُرجح أن تضغط على العملة الموحدة، لذا أعتبر هذا السيناريو ثانويًا. في المقابل، يبدو كسر مستوى 1.1525 هبوطًا أكثر قابلية للتنفيذ، إذ يفتح الطريق نحو 1.1507 و1.1486. برأيي، يشير الجمع بين أخبار اليوم، من تباين بيانات ZEW إلى توقعات تقرير ADP القوي، إلى ترجيح الوصول إلى هذه المستويات.
بالنسبة للجنيه، يقع مستوى المقاومة عند 1.3502، والذي قد يدفع تجاوزُه الزوجَ إلى 1.3531 ثم 1.3565. إلا أن الجنيه يفتقر ببساطة إلى محفز لمزيد من الصعود في غياب دعم مفاجئ من البيانات المحلية. ويبدو كسر مستوى 1.3464 هبوطًا سيناريو أكثر واقعية، مع أهداف عند 1.3435 و1.3401، خاصة أن الارتفاع الحاد هذا الصباح في طلبات إعانات البطالة قد أشار بالفعل إلى الاتجاه الذي يميل إليه السوق.
العودة إلى المتوسط
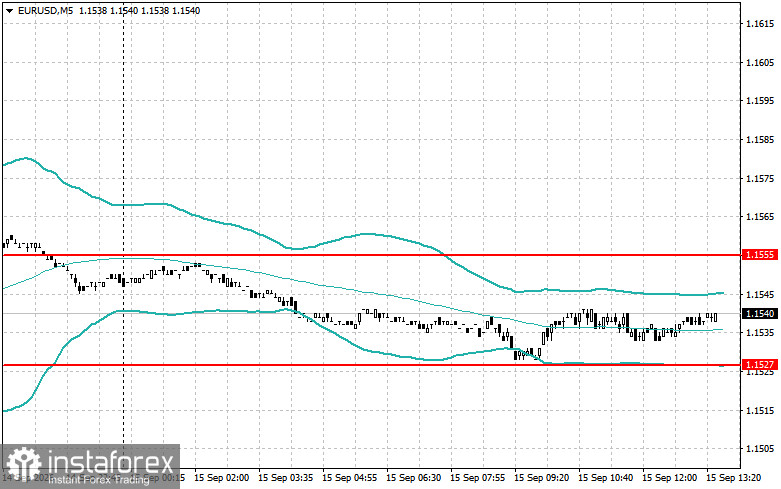
بالنسبة لليورو، أُراقب مستوى 1.1555 من جهة الصعود. المنطق كالتالي: يحاول الزوج التحرك فوق هذا المستوى، لكن لا يوجد عدد كافٍ من المشترين لدعم هذا الصعود، فيعود السعر بعد ذلك إلى ما دون المستوى، مُولِّدًا إشارة بيع. هذا السيناريو يبدو معقولًا اليوم إلى حدٍّ كبير لأن الخلفية العامة تضغط بالفعل على اليورو، ما يعني أن أي محاولة للحركة صعودًا قد تظل مجرد ارتداد تقني لا أكثر. أمّا مستوى الهبوط فهو 1.1527، حيث ينعكس النهج — فسأبحث عن فرص شراء بعد محاولة فاشلة لدفع السوق إلى ما دون هذه الحدود. ومع ذلك، يبقى الشراء عكس معنويات السوق السائدة أكثر مخاطرة من البيع في اتجاه الاتجاه العام، لذلك من المنطقي أن يبقى الهدف من مثل هذا الارتداد متواضعًا، في حدود 15–20 نقطة، بدلًا من توقّع انعكاس كامل في الصورة العامة للسوق.
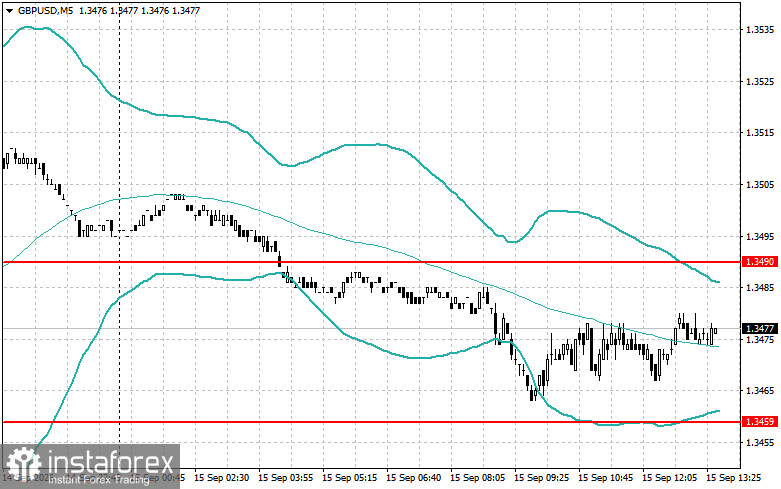
بالنسبة للجنيه الإسترليني، يشكّل مستوى 1.3490 الحدّ العلوي. ينطبق هنا النهج نفسه: إذا ارتفع الزوج فوق هذا المستوى ثم فقد زخمه بسرعة، فإن عودته للتداول دونه توفّر أساسًا لصفقة بيع. وبالنظر إلى ضعف الجنيه بعد بيانات سوق العمل الصادرة اليوم، يبدو أن هذا السيناريو مرجّح. أما المستوى الأدنى عند 1.3459 فيشير إلى إمكانية الشراء عند الارتداد بعد اختراق كاذب لهذا المستوى، لكن ينبغي التعامل مع هذه المنطقة بحذر. إن الخلفية الحالية للجنيه الإسترليني سلبية إلى حدّ كبير، لدرجة أن أي ارتداد فني ناجح قد يكون قصير الأجل جدًا قبل أن يعود الزوج للانخفاض مجددًا.

