


 30.09.2026 10:32 AM
تعافت أسواق الأسهم الأمريكية بعد موجة البيع الحادة التي شهدتها أمس. وارتفع مؤشر MSCI Asia-Pacific بنسبة 0.9%، كما استعادت العقود الآجلة للمؤشرات الأوروبية والأمريكية جزءًا كبيرًا من خسائر الأمس. ولا يزال التركيز الرئيسي منصبًا على صدور مؤشر نفقات الاستهلاك الشخصي (PCE)، وهو مقياس التضخم المفضل لدى الاحتياطي الفيدرالي. ويتوقع السوق أن يجيب مؤشر PCE عمّا إذا كانت هناك حاجة إلى رفع إضافي لأسعار الفائدة في أكتوبر.
في الوقت نفسه، ارتفع العائد على سندات الخزانة لأجل 30 عامًا لليوم السادس على التوالي يوم الثلاثاء، ليصل إلى 5.56%، وهو مستوى مرتفع لم يُسجَّل منذ عام 2002. واستقرت عوائد السندات لأجل 10 سنوات حول 5.23%. يطالب المستثمرون بعلاوة تعويض أكبر فأكبر للاحتفاظ بالسندات طويلة الأجل وسط مخاوف بشأن التضخم المستمر، وارتفاع الإنفاق الحكومي، وموجة من اقتراض الشركات لتمويل مشاريع الذكاء الاصطناعي. كما يكثّف المتداولون رهاناتهم على عوائد أعلى، وهو ما يشكّل مصدرًا إضافيًا للمخاطر لأن هذه المراكز يمكن إغلاقها سريعًا وبصورة منسّقة إذا ظهرت بوادر مبكرة على تباطؤ الاقتصاد.
لا يزال النفط يعقّد المشهد. فبعد هبوط حاد، تعافى خام برنت قليلًا وارتفع بنحو 0.6% ليصل إلى 103.20 دولار للبرميل اليوم. ومع ذلك، تتوقع JPMorgan وGoldman Sachs عودة التدفقات من الشرق الأوسط إلى مستويات ما قبل الحرب رغم مخاطر الشحن. المحادثات بشأن مضيق هرمز تبعث إشارات متباينة، والسوق ما زال يتعامل بحذر. أسعار الطاقة المرتفعة تدعم التوقعات باستمرار معدلات فائدة مرتفعة من جانب الفيدرالي، وهو ما يدفع العوائد إلى الأعلى ويضغط على الأصول غير المدرة للعائد.
كان شهر سبتمبر أفضل أشهر الدولار منذ يونيو. وارتفع الين بنحو 0.2% إلى 156.95 مقابل الدولار بعد أن كثّفت السلطات اليابانية لهجتها بشأن احتمال التدخل في السوق في وقت سابق من هذا الأسبوع. الدولار يستفيد من هذا الوضع، بينما يواجه حائزو مراكز البيع على الين الآن مخاطر التدخل؛ في حين يعاني المصدّرون الذين تنخفض إيراداتهم بسبب ضعف عملاتهم، ويواجه مستوردو النفط تكاليف أعلى.
موضوع منفصل هو قطاع التكنولوجيا. ارتفع سهم SoftBank بأكثر من 6% بعد تقارير تفيد بأن OpenAI تسعى لجمع ما لا يقل عن 30 مليار دولار من التمويل الجديد عند تقييم يبلغ 1.4 تريليون دولار. وقد دعم ذلك معنويات المستثمرين في قطاع الذكاء الاصطناعي، رغم أن تنامي اقتراض الشركات لتمويل مشاريع الذكاء الاصطناعي ما زال أحد العوامل التي تضغط على الطرف الطويل لمنحنى العائد.
كما أشرت أعلاه، فإن الحدث الرئيسي اليوم هو صدور بيانات مؤشر نفقات الاستهلاك الشخصي (PCE). يتوقع الاقتصاديون تسارعًا شهريًا في كل من مؤشر PCE الرئيسي ومؤشر PCE الأساسي. مفاجأة إيجابية ستؤكد موقف الفيدرالي المتشدد وتدعم الحجج لصالح رفع في أكتوبر، بينما ستثير قراءة ضعيفة تساؤلات حول الخطوة التالية وتخفف بعض الضغوط على العوائد. أعتقد أن هذا التقرير سيحدد نبرة التداول لبقية الأسبوع، وأن السوق سيتفاعل بقوة في أي من الاتجاهين مع أي انحراف عن التوقعات.
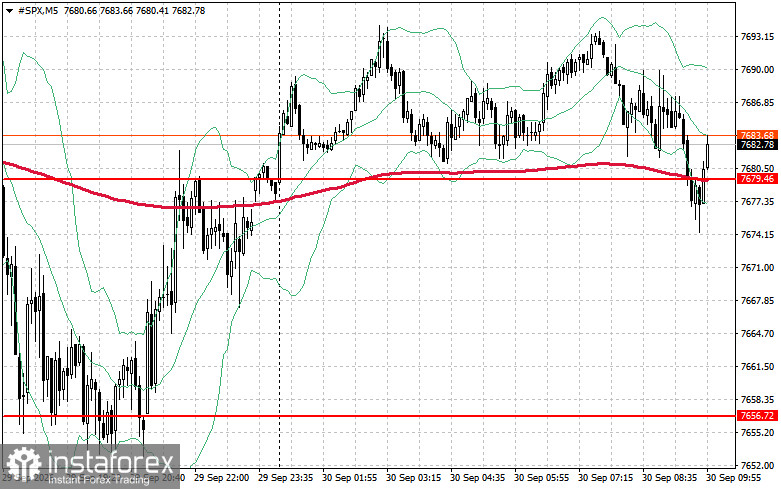
وفقًا للرسم البياني الفني، تتمثل مهمة المشترين الفورية اليوم في اختراق مستوى المقاومة عند 7,698 دولار. من شأن ذلك أن يُظهر قوة الزخم الصعودي ويفتح الطريق نحو 7,718 دولار. أما السيطرة على مستوى 7,737 دولار فستُعزّز موقع الثيران بشكل أكبر. وعلى الجانب الهابط، إذا تراجع الإقبال على المخاطرة، فيجب على المشترين الدفاع عن مستوى 7,679 دولار. وفي حال حدوث كسر عند هذا المستوى، سيدفع ذلك المؤشر سريعًا للعودة إلى 7,656 دولار ويفتح الطريق نحو 7,631 دولار.

