
Voir aussi


 01.10.2026 09:37 AM
Hier encore, les contrats à terme sur le Nasdaq 100 ont progressé de 1,2 %, et ceux sur le S&P 500 ont gagné 0,6 %. À la clôture, toutefois, les indices ont terminé en ordre dispersé. Les indices technologiques asiatiques ont emboîté le pas aujourd’hui : le Nikkei 225 japonais a bondi de 3,3 %, et le Kospi sud-coréen a ajouté 1,7 %. Les contrats à terme européens indiquent néanmoins une légère baisse à l’ouverture.
Le rallye a été porté par des prévisions optimistes de Micron Technology, qui a confirmé que la demande de puces d’IA reste solide. Cela profite aux fabricants de semi-conducteurs et à leurs fournisseurs — et pénalise les investisseurs qui pariaient sur un ralentissement du cycle d’investissement dans l’IA. Micron a fait état de marges brutes historiquement élevées, tout en avertissant qu’elles se resserreront légèrement en raison de la hausse des coûts de main-d’œuvre.
Le pétrole a reculé d’environ 1 % pour s’établir autour de 89,55 $/bbl, dans l’espoir que le rétablissement de l’offre en provenance du Moyen-Orient s’avère durable. Le contrat Brent de décembre s’est négocié aux alentours de 97 $. Bien que la baisse du pétrole ait contribué à interrompre la vente massive de Treasuries, le rendement à 10 ans est resté proche de 5,28 %, proche du pic de mercredi. Le rendement à 30 ans est même monté à environ 5,62 %, son plus haut niveau depuis 2002. Les trois derniers mois ont été les pires de ces dernières années pour le marché obligataire américain.
L’or est monté à environ 4 185 $/oz et l’argent a gagné 1,4 % — un cas rare où les valeurs refuges progressent de concert avec les actifs risqués. Ce schéma suggère que les investisseurs se couvrent surtout contre le risque d’inflation, et pas seulement contre le risque actions. Le dollar, de son côté, a poursuivi sa progression pour une quatrième séance consécutive, soutenu par la fermeté des prix du pétrole et la résilience de l’économie américaine.
La perspective de nouvelles mesures de resserrement de la Fed, des prix du pétrole élevés (les États-Unis étant exportateurs nets d’énergie) et un appétit pour le risque inégal devraient continuer de soutenir le dollar à court terme. Le yen a été la devise la plus faible du G10 après des commentaires postérieurs à la réunion de la BoJ qui ont déçu les investisseurs, lesquels espéraient un resserrement plus rapide.
À mon sens, les chiffres de l’emploi américain publiés vendredi décideront quelle force l’emportera — une pause de la Fed ou la pression persistante des dépenses budgétaires et du pétrole. Avec un dollar plus fort, des rendements à des plus hauts de plusieurs années et une économie qui tient bon, je vois peu de raisons d’anticiper un retournement sur les actions ou les obligations avant la publication des créations d’emplois. Si le rapport sur l’emploi ressort en deçà des attentes, le dollar devrait probablement se replier et les rendements des obligations longues pourraient marquer une pause. Si le marché du travail confirme sa résilience, la pression sur les obligations — en particulier sur le papier français — persistera, et le dollar devrait continuer de se renforcer face au yen et au dollar néo-zélandais dans les prochaines séances.
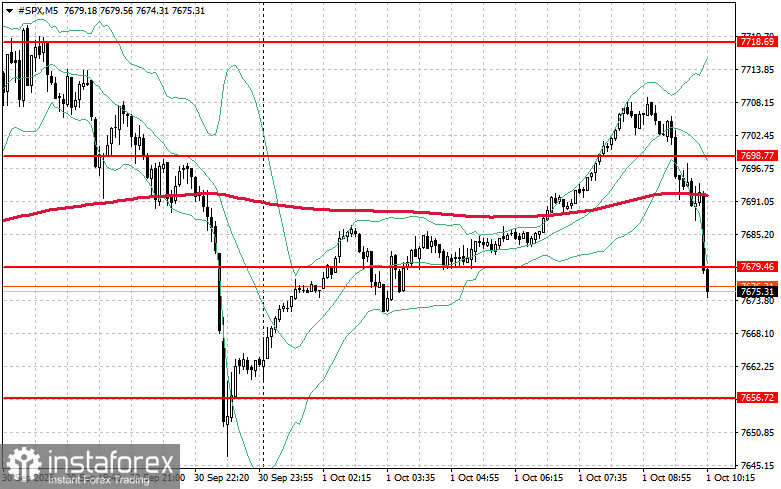
Techniquement, le graphique du S&P 500 indique que la tâche immédiate des acheteurs est de franchir le niveau de résistance à 7 698 $. Cela relancerait la hausse et ouvrirait la voie vers 7 718 $. Le maintien du contrôle au-dessus de 7 737 $ renforcerait encore la position des acheteurs. À la baisse, les acheteurs doivent défendre le seuil de 7 679 $. Une rupture sous ce niveau ramènerait probablement l’indice vers 7 656 $ et ouvrirait la voie à 7 631 $.

