


 01.10.2026 09:45 AM
تراجع عقد برنت لشهر ديسمبر أمس إلى ما دون 97 دولارًا للبرميل، ليفقد ما يقرب من 2% من مكاسب اليوم السابق، بينما تم تداول WTI حول 89 دولارًا. ويمدّد هذا التراجع سلسلة الحركات اليومية المتناوبة صعودًا وهبوطًا، التي علق فيها المتداولون منذ عدة أسابيع. وتنجم هذه التقلبات عن إشارات متضاربة بشأن استعادة تدفقات النفط من الشرق الأوسط، وتتمحور التداولات الحالية حول تلك الإشارات.
وفقًا لتقديرات JPMorgan، اقتربت شحنات النفط الخام من المنطقة من مستوى 98% من مستويات ما قبل الحرب، في حين أن تعافي إمدادات الوقود كان أضعف بكثير. وهذا يفسر لماذا لا يصاحب هبوط أسعار الخام أي انفراج يُذكر في أسواق المنتجات المكررة، ولماذا يستمر نقص وقود الديزل والبنزين في الولايات المتحدة في دفع الطلب على التكرير إلى الأعلى حتى مع انخفاض تكلفة المواد الأولية.
تقلّص الفارق بين أقرب عقدين لـ WTI في حالة الـ backwardation يوم الخميس إلى أقل من دولارين للبرميل، مقارنة بـ 4.68 دولار قبل أسبوعين. يشير تضييق هذا الفارق إلى أن عجز الإمدادات على المدى القصير بدأ في التراجع، لذا تبدو التقارير حول زيادة التدفقات عبر مضيق هرمز ذات مصداقية على نطاق واسع.
تقدّر Goldman Sachs أن حوالي 23 مليون برميل يوميًا غادرت المنطقة الأسبوع الماضي عبر كلٍّ من هرمز والممرات البديلة مثل البحر الأحمر، وهو ما يعادل متوسط العام الماضي.
مع ذلك، فإن الصورة ليست إيجابية بالقدر نفسه عند النظر إلى المخزونات. يشير الخبراء إلى أن استعادة الصادرات من الخليج الفارسي تحققت أساسًا بفضل ممرات ناقلات مرافَقة ومسارات بديلة، لكن مخزونات النفط انخفضت بأكثر من 500 مليون برميل منذ فبراير، ما ترك هامش أمان أضعف أمام أي اضطرابات جديدة. هذه هي المفارقة الأساسية في سبتمبر: الإنتاج والصادرات يبدوان شبه طبيعيين، لكن وسادة الأمان في حال تجدّد التصعيد حول هرمز أصبحت أرقّ بكثير.
يبقى المشهد الجيوسياسي من دون حل. المحادثات بين واشنطن وطهران حول اتفاق سلام طويل الأمد يعيد فتح مضيق هرمز بالكامل لم تُفضِ إلى نتائج، وارتفعت أسعار النفط للشهر الثالث على التوالي في هذا السياق. قال الرئيس Donald Trump في البيت الأبيض إن الولايات المتحدة تسيطر بالكامل على المضيق وسترد قريبًا على إيران. مثل هذه التصريحات تُبقي علاوة مخاطر مضمَّنة في الأسعار، بما يعود بالنفع على المنتجين وعلى إيران عبر ارتفاع عائدات الصادرات، لكنه يضر بالمستوردين ومستهلكي الوقود في الولايات المتحدة وأوروبا.
سوق الوقود المحلية في الولايات المتحدة تضيف ضغطًا صعوديًا من الأسفل. ووفقًا للتقرير، فإن مخزونات المقطرات عند أدنى مستوى موسمي في سجلات EIA، كما تعاني مخزونات البنزين في الغرب الأوسط من نقص بلغ مستويات قياسية. هذا يشعل الطلب على الخام من جانب شركات التكرير الساعية إلى تعظيم إنتاج الوقود حتى مع تراجع سعر الخام المستخدم كمواد أولية.
في الوقت نفسه، قال Trump إنه يدرس العواقب السلبية المحتملة لحظر تصدير الديزل على باقي أنواع الوقود، ما يعني أن القرار النهائي بشأن القيود على الصادرات لم يُتخذ بعد، وأن السوق تسعّر في آن واحد احتمالَي فرض الحظر وعدم فرضه.
بحلول وقت إعداد هذه المادة، كان النفط قد عاد بالفعل إلى ارتفاع حاد. ارتد خام WTI من قاع قريب من 88.80 دولار ليتداول حول 92.50 دولار. في رأيي، تشير حدة الارتداد اليوم إلى أن السوق لا يزال غير مستعد لتصديق تعافٍ مستدام لتدفقات الشرق الأوسط في وقت تستمر فيه السحوبات من المخزونات ويبقى وضع مضيق هرمز من دون حسم. لا أستبعد استمرار التقلبات على الأقل إلى حين اتضاح الصورة بشأن قيود التصدير الأمريكية ونتائج مفاوضات واشنطن–طهران.
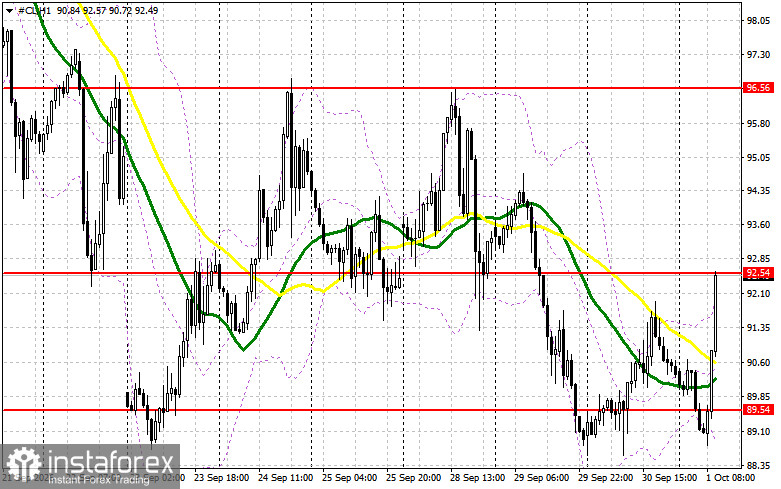
فيما يتعلق بالصورة الفنية الحالية للنفط، يحتاج المشترون إلى اختراق مستوى المقاومة الأقرب عند 92 دولارًا. من شأن ذلك أن يسمح باستهداف مستوى 96 دولارًا، والذي سيكون تجاوزُه إلى الأعلى صعبًا إلى حدٍّ ما. أما الهدف الأبعد فيقع في منطقة 100 دولار. وفي سيناريو الهبوط، سيحاول البائعون دفع السعر للسيطرة على مستوى 89 دولارًا. إذا نجحوا في ذلك، فإن كسر هذا النطاق سيوجّه ضربة قوية للمشترين ويدفع النفط نحو قاع عند 87 دولارًا، مع احتمال امتداد الهبوط إلى 83 دولارًا.

