


 02.10.2026 09:59 AM
歐元兌美元大幅走低,這一次主要原因是政治而非經濟數據。法國的預算危機正在加深:反對派正阻撓政府規模達 540 億歐元的緊縮計畫,市場上也在討論透過發行債券來彌補赤字,並為公共債務融資,而公共債務正逼近相當於國內生產毛額(GDP)6.5% 的水準。在這樣的背景下,避險基金與大型機構投資人正從歐元轉向美元配置,即便市場仍預期歐元區可能進一步升息,也無法抵消這股資金流向的趨勢。
目前美元的吸引力,主要可以用公債殖利率來解釋:10 年期與 30 年期公債殖利率都已超過 5%,把資金從風險較高的資產中吸走。自從昨天美元在強勁的 ADP 就業報告後出現反轉以來,市場基本上沒有明顯回調;法國的消息只是進一步加大了壓力。我傾向認為,這個走勢至少會延續到今日的美國勞動力市場數據公布,因為這組數據最有可能壓過政治因素的影響。
英鎊在這波走勢中只受到邊際性的拖累。英國公布了穩健的製造業活動報告,歐元區的情況也大致相仿,但兩者匯價都沒有因此受惠:在創下月度低點後嘗試逢低買進的動作都以失敗告終。看起來,在美元仍然受青睞之際,單憑強勁的 PMI 已不足以成為買進英鎊的理由。
美國 ISM 製造業指數公布為 54.5,預期為 55,初值為 54.6,結果大致符合預期,這已足以為美元提供支撐。上週初次申請失業救濟金人數為 197,000 人,預期為 200,000 人,顯示勞動力市場依然具備韌性。美元再度成為最大受益者,而歐元與英鎊在這樣的背景下則顯得缺乏應對之道。
在今日上半日,歐元區 9 月份的初值消費者物價指數將是關鍵事件。來自法國、德國與其他國家的初步數據已顯示出明顯的加速,因此歐元區整體 CPI 的預測值為 3.7%,高於 8 月的 3.2%。通膨已連續第四個月加速:6 月為 2.8%,7 月 2.9%,8 月 3.2%,9 月則預計達到 3.7%。這對已經升息、卻尚未看到明顯效果的 ECB 而言是一個嚴峻問題,顯示可能需要更為果斷的措施。核心 CPI 預估為 2.5%,略高於 8 月下滑至 2.4% 的水準,而核心通膨將成為理事會內反對進一步升息者的主要論據。
美國非農就業數據的重要性也不遑多讓。9 月非農就業人數預計僅增加 90,000 人,此前 8 月曾大幅增加 162,000 人,而 6 月及 7 月的增幅都只有 20,000 人。本週公布的 ADP 報告已高於預期,且每週初領失業金人數平均約在 200,000 人附近,因此最終結果優於預測的可能性不低,這將為 Fed 繼續升息提供額外理由。失業率預期為 4.1%;市場也將關注平均時薪,預期月增 0.3%,以及私營部門就業的變化。我認為,本週 Fed 官員的發言不太可能帶來太多新增訊息:關於 10 月不太可能升息、但年底前仍可能再升息的立場,已經反覆強調多時,市場更有可能對就業數據本身作出反應,而不是對言辭有所波動。
EUR/USD
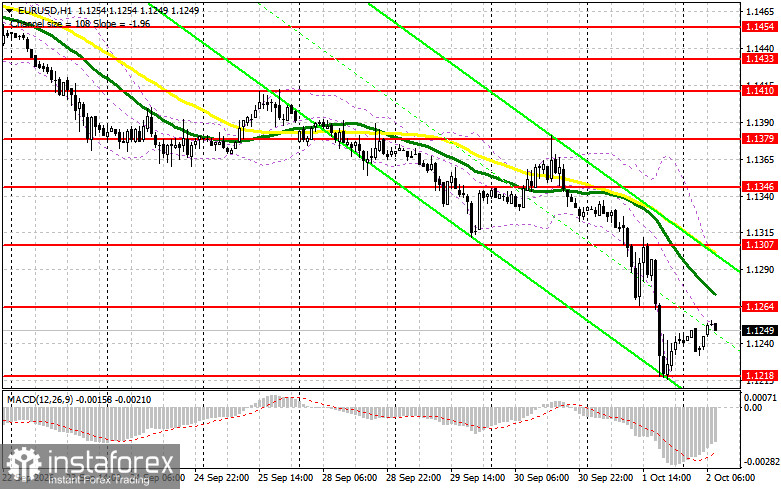
在小時線圖上,我將 1.1264 視為啟動空單的關鍵水準。若在該位置出現假突破,將成為佈局空單的訊號,目標看向 1.1218;而要真正有效跌破該區間,較有可能是在美國就業數據強勁公布之後。若匯價收盤跌破 1.1218,隨後自下而上再度回測不破,將加大對歐元的壓力,並為進一步下探 1.1174 以及 1.1136 打開空間;在 1.1136 一帶,我會尋找逢低做多的機會,目標反彈 25–30 點。若空頭在 1.1264 未能明顯進場,且就業報告弱於預期,匯價有可能突破並穩站在該水準之上,屆時可合理考慮加碼多單,目標上看 1.1307,之後是 1.1346,在該區我則會尋找反彈做空的機會,目標同樣為 25–30 點。
GBP/USD
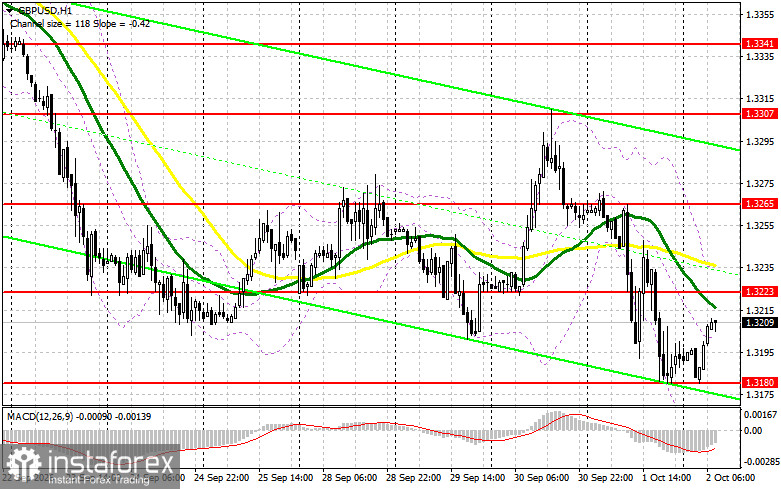
今日英國沒有重要的基本面數據公布,因此英鎊很可能會跟隨美元走勢。在美國就業數據出爐之前,該貨幣對不太可能跌破 1.3180;若匯價在下探至該區間後,出現跌破 1.3223 但收盤未能站穩其下的情況,我會考慮買入;而在 1.3265 出現假突破時,則有機會做空。若美國就業報告表現疲弱,可能推動英鎊上漲至 1.3307,在該水平我會考慮逢高做空,目標為回落 30–35 點;若疲弱走勢延續,我會考慮在 1.3180 逢低買入,或在 1.3137 假突破時進場,亦或在 1.3097 出現反彈時買入,目標為 25–30 點的技術性反彈。
就業報告是否可能扭轉今日的走勢,有利於歐元和英鎊?我認為即便數據疲弱,也不太會出現這種情況,因為法國的政治危機仍在持續,不論美國數據如何,這都會持續拖累歐元。我甚至願意冒險說一句,強勁的就業數據只會加速美元的上漲,而疲弱的數據充其量也只會給歐元和英鎊帶來短暫的喘息,之後仍可能迎來新一輪的拋售浪潮。


