
Lihat juga


 02.10.2026 09:59 AM
Euro jatuh mendadak berbanding dolar, dan kali ini pendorong utamanya bukan data ekonomi tetapi faktor politik. Krisis belanjawan Perancis semakin meruncing: pihak pembangkang menolak pelan penjimatan kerajaan bernilai €54 bilion, serta sedang dibincangkan cadangan untuk menerbitkan bon bagi menampung defisit dan membiayai hutang awam — yang kini menghampiri 6.5% daripada Keluaran Dalam Negara Kasar (KDNK). Dana lindung nilai dan pelabur institusi sedang mengalihkan pegangan daripada euro ke dolar dalam keadaan ini, malah jangkaan peningkatan kadar faedah lanjut di zon euro tidak mampu menampung tekanan jualan tersebut.
Daya tarikan dolar ketika ini dapat dijelaskan oleh hasil bon, yang melebihi 5% bagi sekuriti jangka 10 dan 30 tahun, sekaligus menarik modal keluar daripada aset yang lebih berisiko. Sejak pembalikan dolar semalam — yang berlaku selepas laporan pekerjaan ADP yang kukuh — pasaran sebahagian besarnya tidak membuat pembetulan semula; faktor dari Perancis hanya menambah tekanan. Saya cenderung melihat aliran ini berterusan sekurang-kurangnya sehingga keluaran data pasaran buruh AS hari ini, kerana angka tersebut paling berpotensi mengatasi faktor politik.
Pound Sterling hanya terjejas secara tidak langsung dalam episod ini. UK menerbitkan laporan aktiviti pembuatan yang kukuh, dan zon euro menunjukkan gambaran serupa; namun itu tidak membantu mata wang tersebut: percubaan membeli selepas paras terendah bulanan gagal. Nampaknya indeks PMI yang kukuh tidak lagi menjadi alasan mencukupi untuk membeli Pound selagi dolar terus menjadi pilihan pelabur.
Indeks pembuatan ISM AS mencatatkan 54.5 berbanding unjuran 55 dan bacaan awal 54.6, secara keseluruhan selari dengan jangkaan, dan itu memadai untuk menyokong dolar. Tuntutan awal faedah pengangguran bagi minggu lalu adalah 197,000 berbanding unjuran 200,000, mengesahkan ketahanan pasaran buruh. Dolar sekali lagi menjadi penerima manfaat, manakala euro dan Pound kekurangan pemangkin dalam persekitaran sebegini.
Pada separuh pertama hari ini, bacaan awal Indeks Harga Pengguna (CPI) zon euro bagi bulan September akan menjadi acara utama. Bacaan awal dari Perancis, Jerman dan negara lain sudah menunjukkan percepatan ketara, justeru CPI agregat zon euro diunjurkan pada 3.7% berbanding 3.2% pada Ogos. Inflasi meningkat untuk bulan keempat berturut-turut: 2.8% pada Jun, 2.9% pada Julai, 3.2% pada Ogos, dan dijangka 3.7% pada September. Ini menimbulkan masalah serius bagi Bank Pusat Eropah (ECB), yang telah menaikkan kadar faedah tetapi masih belum melihat kesan ketara; langkah yang lebih tegas nampaknya mungkin diperlukan. CPI teras diunjurkan pada 2.5% selepas susut kepada 2.4% pada Ogos, dan ia bakal menjadi hujah utama bagi ahli majlis yang menentang kenaikan lanjut.
Laporan penggajian pekerjaan bukan ladang (NFP) Amerika Syarikat tidak kurang pentingnya. Penggajian bagi September dijangka meningkat hanya sebanyak 90,000 selepas lonjakan ketara 162,000 pada Ogos, manakala Jun dan Julai masing-masing mencatat kenaikan hanya 20,000. Laporan ADP minggu ini melebihi jangkaan, dan purata tuntutan pengangguran mingguan berada sekitar 200,000, jadi keputusan melebihi unjuran adalah amat mungkin dan akan memberikan Rizab Persekutuan (Fed) alasan tambahan untuk terus menaikkan kadar faedah. Kadar pengangguran diunjurkan pada 4.1%; perhatian juga akan tertumpu pada purata pendapatan sejam, yang dijangka meningkat 0.3%, serta dinamika pekerjaan dalam sektor swasta. Ucapan pegawai Fed minggu ini, pada pendapat saya, berkemungkinan tidak memberi banyak maklumat baharu: pendirian bahawa kenaikan kadar tidak dijangka pada Oktober tetapi mungkin berlaku menjelang akhir tahun telah diulang berkali-kali, dan pasaran mungkin akan memberi tindak balas terhadap data pekerjaan daripada retorik.
EUR/USD
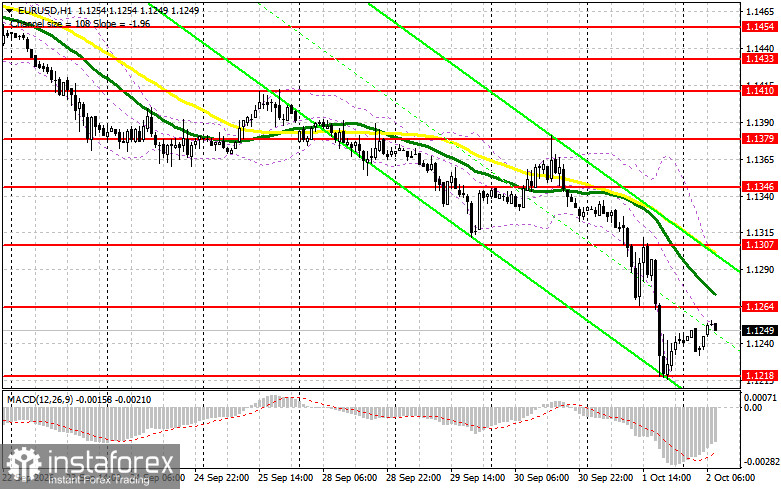
Pada carta setiap jam, saya melihat paras 1.1264 sebagai titik untuk memulakan kedudukan jual. Penembusan palsu di sekitar paras itu akan menjadi isyarat membuka kedudukan jual dengan sasaran pada 1.1218, manakala penembusan penuh julat tersebut berkemungkinan hanya berlaku selepas siaran laporan pekerjaan AS yang kukuh. Penutupan di bawah 1.1218 disusuli ujian semula dari bawah ke atas akan meningkatkan tekanan ke atas euro dan membuka laluan ke 1.1174, kemudian 1.1136 — di mana saya akan mempertimbangkan membeli lantunan untuk pergerakan 25–30 pip. Jika penjual tidak muncul di 1.1264 dan laporan pekerjaan lebih lemah daripada jangkaan, penembusan serta pengukuhan di atas paras itu berkemungkinan berlaku, yang akan menyokong penambahan kedudukan beli ke arah 1.1307 dan seterusnya 1.1346 — di mana saya akan menjual lantunan untuk keuntungan 25–30 pip.
GBP/USD
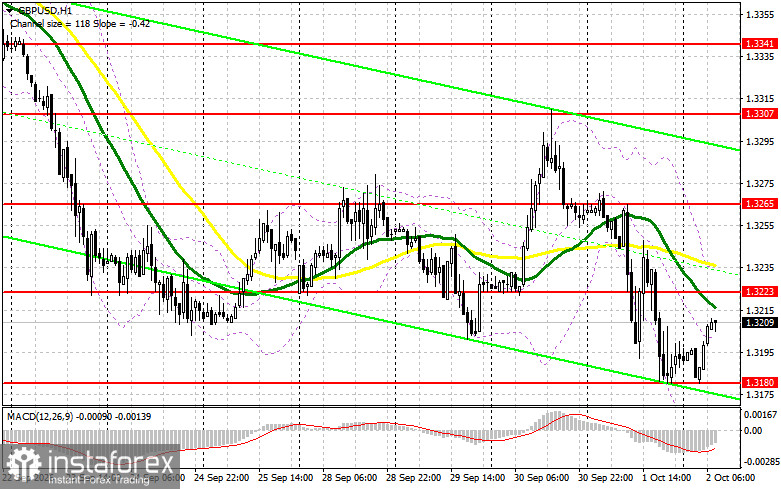
Tiada data asas utama dari UK yang akan diterbitkan hari ini, jadi pound berkemungkinan besar akan mengikut pergerakan dolar AS. Sebelum data pekerjaan AS dikeluarkan, pasangan ini dijangka tidak akan jatuh di bawah 1.3180; saya akan mempertimbangkan untuk membeli jika berlaku penutupan yang gagal di bawah 1.3223 selepas beberapa percubaan untuk bergerak turun ke julat tersebut, dan kedudukan jual boleh diambil jika berlaku penembusan palsu pada 1.3265. Laporan pekerjaan AS yang lemah boleh mengangkat pound ke 1.3307, di mana saya akan menjual pada lantunan untuk keuntungan 30–35 pip, manakala jika kelemahan berterusan, saya akan mempertimbangkan pembelian dari 1.3180, dari 1.3137 jika berlaku penembusan palsu, atau pada lantunan dari 1.3097, dengan sasaran pembetulan 25–30 pip.
Bolehkah laporan pekerjaan mengubah dinamik hari ini memihak kepada euro dan pound? Saya tidak percaya itu akan berlaku walaupun dengan angka yang lemah, kerana krisis politik di Perancis akan berterusan dan akan menekan euro tanpa mengira statistik AS. Saya berpendapat bahawa data pekerjaan yang kukuh hanya akan mempercepatkan pengukuhan dolar AS, manakala data yang lemah paling tinggi hanya akan memberi kelegaan sementara kepada euro dan pound sebelum satu lagi gelombang jualan.


