


 02.10.2026 09:46 AM
儘管債券市場已開始反映聯準會將進一步升息的預期,美股主要指數昨日收盤幾乎持平。S&P 500 指數上漲 14.91 點至 7,666.45 點(+0.19%)。Nasdaq Composite 指數上漲 10.54 點至 26,871.60 點(+0.04%)。Dow Jones Industrial Average 則上漲 20.51 點至 50,926.56 點(+0.04%)。在殖利率走升的情況下,股市反應依然相對平淡,顯示投資人目前尚未將聯準會進一步緊縮視為對企業獲利的即時威脅,至少在本週五的就業報告出爐之前仍是如此。
然而,債券交易員對聯準會進一步升息押注極大,單一一份較為疲弱的就業報告不太可能實質改變整體局勢。美國勞工部將於週五公布9月非農就業數據。經濟學家共識預估新增就業約為9萬人,低於8月的16.2萬人。從數字上看,這樣的放緩似乎相當明顯,但若放在今年以來的月度平均水準來看,仍顯示勞動市場具備韌性。此外,這也讓聯準會在過去連續五年通膨率維持在目標以上的情況下,仍有空間繼續收緊政策以對抗通膨。
週四,美國公債拋售壓力暫時緩解,但主因與美國成長前景改善關聯不大。歐洲財政負擔急遽膨脹的疑慮升高,促使投資人轉向美國公債避險,同時聯準會官員 Michelle Bowman 與 Philip Jefferson 也發表謹慎言論,暗示決策者可能傾向在進一步升息前先觀望。
在這樣的情況下,2年期公債殖利率下跌約10個基點,來到略低於4.8%,10年期殖利率也從24年高點略為回落。不過,上週推動殖利率攀升的基本因素仍然存在:油價徘徊在每桶100美元附近,伊朗衝突幾乎看不到平息進展,使市場持續反映一定的通膨風險溢價。龐大的聯邦赤字以及 AI 投資熱潮持續支撐經濟需求,而今年整體通膨率已經回升到3%以上。正是這些力量的組合,而非單靠就業數據,正在決定當前美國公債殖利率的走勢。
回顧本週稍早,期貨交易員已經部分減碼對升息空間的樂觀押注,並且不再預期在12月會議之前會有新的升息行動。然而,市場仍然反映出到明年7月前至少還有三次、每次25個基點升息的預期。這意味著,即便在週四殖利率回落之後,投資人距離押注聯準會即將暫停升息仍有一大段距離。無論週五的非農就業數據是好於或差於預期,都將成為本週影響利率預期的關鍵事件。
在我看來,如果週五的就業數據再次確認勞動市場的強勁表現,股市對創新高殖利率的冷淡反應恐怕難以持續。這樣的結果會強化進一步收緊政策的理由,並在下週初重新推升殖利率。我不會排除在就業數據強勁的情況下,10年期美國公債殖利率再創多年新高的可能性;而股市,從今天相對平淡的走勢來看,可能仍會在目前水準附近徘徊,直到企業獲利面臨明確且實質的下行風險為止。
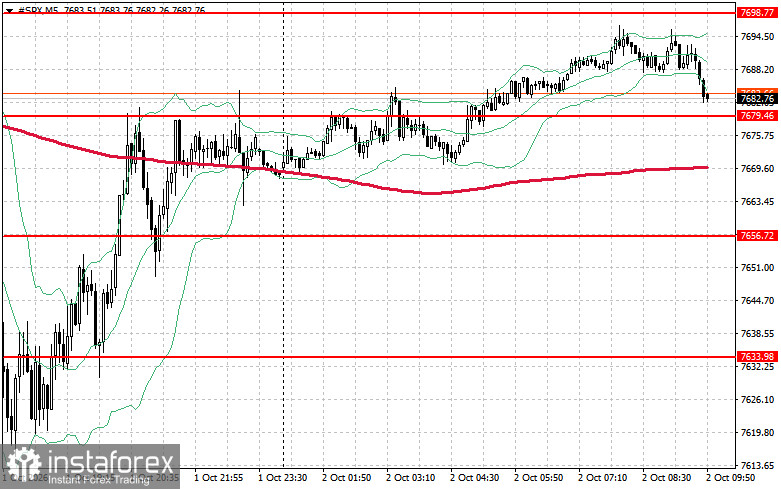
從技術角度來看,S&P 500 的走勢圖顯示,買方當前的首要任務是突破 7,698 美元的阻力位。若能成功突破,將有望重新展開漲勢,並為指數上行至 7,718 美元打開空間。若能持穩在 7,737 美元之上,則多方的立場將進一步獲得強化。
在下行方面,買方必須守住 7,679 美元這一關鍵支撐位。一旦跌破該水平,指數很可能回落至 7,656 美元,並進一步為下探 7,631 美元敞開大門。


