
Lihat juga


 02.10.2026 09:46 AM
Indeks ekuiti AS ditutup hampir tidak berubah semalam walaupun pasaran bon mula menganggarkan siri kenaikan kadar tambahan oleh Rizab Persekutuan. S&P 500 meningkat 14.91 mata kepada 7,666.45 (+0.19%). Indeks Nasdaq Komposit bertambah 10.54 mata kepada 26,871.60 (+0.04%). Purata Industri Dow Jones naik 20.51 mata kepada 50,926.56 (+0.04%). Reaksi lembap pasaran ekuiti walaupun hasil bon meningkat menunjukkan pelabur masih belum menganggap pengetatan tambahan oleh Rizab Persekutuan sebagai ancaman segera kepada keuntungan korporat — sekurang‑kurangnya sehingga laporan pekerjaan Jumaat ini.
Namun, peniaga bon sedang membuat pertaruhan besar terhadap kenaikan kadar Faed (Fed) yang berterusan sehingga satu sahaja laporan pekerjaan yang lebih lemah tidak mungkin mengubah gambaran secara material. Jabatan Buruh AS akan menerbitkan data gaji bukan ladang bagi bulan September pada hari Jumaat. Konsensus ahli ekonomi menjangkakan kira-kira +90k pekerjaan berbanding +162k pada bulan Ogos. Secara asasnya, perlambatan itu kelihatan ketara, tetapi jika dilihat dalam konteks purata bulanan tahun ini, ia masih mencerminkan pasaran buruh yang berdaya tahan. Selain itu, keadaan ini memberi ruang kepada Fed untuk terus mengetatkan dasar bagi memerangi inflasi yang berterusan melebihi sasaran selama lima tahun berturut-turut.
Pada hari Khamis, jualan besar-besaran sekuriti Perbendaharaan reda buat sementara waktu tetapi atas sebab-sebab yang sebahagian besarnya tidak berkaitan dengan prospek pertumbuhan AS yang semakin baik. Kebimbangan yang meningkat mengenai beban fiskal Eropah yang kian bertambah mendorong pelabur kembali kepada sekuriti Perbendaharaan AS, dan pegawai Fed Michelle Bowman serta Philip Jefferson menyeru agar berhati-hati, sambil mencadangkan bahawa penggubal dasar mungkin mahu menunggu sebelum memutuskan sebarang kenaikan kadar faedah selanjutnya.
Dinamik itu menolak hasil dua tahun kepada sekitar 10 mata asas lebih rendah, kepada sedikit di bawah 4.8%, dan hasil 10 tahun berundur sedikit daripada paras tertinggi dalam 24 tahun. Namun, faktor asas yang mendorong kenaikan hasil minggu lalu masih kekal: harga minyak berlegar hampir AS$100 satu tong, dan hampir tiada tanda kemajuan ke arah menamatkan konflik Iran, sekali gus mengekalkan premium risiko inflasi dalam pasaran. Defisit persekutuan yang besar serta ledakan pelaburan dalam kecerdasan buatan terus menyokong permintaan ekonomi, dan inflasi teras telah melonjak melebihi 3% tahun ini. Gabungan faktor-faktor inilah — bukannya data gaji semata-mata — yang sedang membentuk hala tuju hasil Perbendaharaan hari ini.
Perlu diingat bahawa pada awal minggu ini, para pedagang niaga hadapan telah mengurangkan sebahagian pertaruhan kenaikan kadar di bahagian atas dan tidak menjangkakan sebarang tindakan lanjut sebelum mesyuarat Disember. Namun begitu, pasaran masih mengambil kira sekurang-kurangnya tiga kenaikan sebanyak 25 mata asas menjelang Julai. Ini bermakna walaupun selepas penurunan pada hari Khamis, pelabur kekal jauh daripada membuat pertaruhan bahawa Rizab Persekutuan akan mengehadkan tindakan segera. Sebarang kejutan dalam data gaji pada hari Jumaat, sama ada melebihi atau di bawah jangkaan, akan menjadi penentu utama minggu ini terhadap jangkaan kadar faedah.
Pada pandangan saya, tindak balas pasaran ekuiti yang hambar terhadap hasil yang berada pada paras rekod tinggi tidak akan berterusan sekiranya data pekerjaan pada hari Jumaat mengesahkan kekuatan pasaran buruh. Keputusan sedemikian akan mengukuhkan hujah untuk pengetatan tambahan dan mendorong hasil bon meningkat semula pada awal minggu hadapan. Saya tidak menolak kemungkinan hasil Perbendaharaan AS 10 tahun menguji paras tertinggi berbilang tahun yang baharu sekiranya laporan gaji menunjukkan bacaan yang kukuh, manakala saham — berdasarkan pergerakan sederhana hari ini — berkemungkinan kekal berhampiran paras semasa sehingga terdapat ancaman nyata yang jelas terhadap keuntungan syarikat.
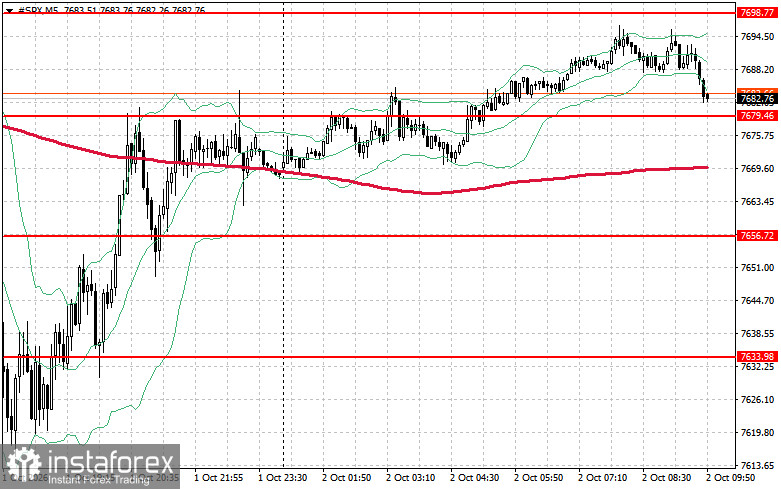
Dari sudut teknikal, carta S&P 500 menunjukkan bahawa tugas segera pihak pembeli ialah untuk mengatasi paras rintangan pada AS$7,698. Langkah ini akan membuka potensi kenaikan baharu dan memberi laluan ke paras AS$7,718. Mengekalkan kawalan di atas AS$7,737 akan mengukuhkan lagi kedudukan pergerakan menaik. Dari sudut penurunan, pergerakan menaik mesti mempertahankan paras AS$7,679. Sekiranya berlaku penembusan di bawah paras tersebut, indeks berkemungkinan ditolak kembali ke AS$7,656 dan membuka laluan ke AS$7,631.


